Иностранные ритейлеры в России между внешним управлением и поиском защиты
Активы Auchan, Leroy Merlin, Metro и других компаний в РФ переходят под временное управление, а бизнес ищет способы сохранить контроль.
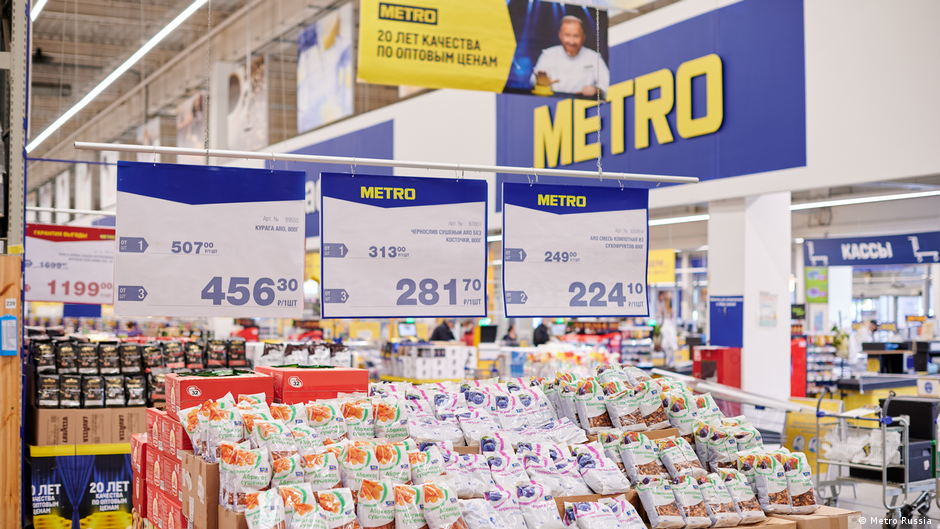
Российский бизнес иностранных ритейлеров оказался в зоне повышенного корпоративного риска: торговые сети одна за другой теряют возможность самостоятельно управлять своими активами в стране. В отношении активов французских Auchan и Leroy Merlin, немецкой Metro и других компаний введено временное управление. Для собственников это означает не просто административное вмешательство, а фактическую потерю доступа к активам, которые долгое время оставались частью их международных операционных контуров.
Ключевой вопрос для рынка сегодня звучит предельно прагматично: грозит ли этим активам национализация. Формально речь идет о временном управлении, однако для владельцев такой режим уже меняет баланс контроля, снижает предсказуемость корпоративных решений и создает неопределенность вокруг будущей стоимости бизнеса. В розничной торговле, где операционная устойчивость зависит от поставок, персонала, логистики, арендных отношений и доверия контрагентов, потеря управленческого доступа может быстро перерасти в стратегическую проблему.
Иностранные торговые сети одна за другой лишаются возможности управлять своими активами в России.
Временное управление как корпоративный перелом
Для крупных ритейлеров российский рынок долгое время был не только каналом продаж, но и самостоятельной инфраструктурой: магазины, склады, закупочные системы, локальные команды и долгосрочные связи с поставщиками. Когда такие активы переходят под временное управление, меняется сама логика владения. Собственник может оставаться формальным владельцем, но утрачивает ключевую управленческую функцию — способность определять, как работает бизнес, кто принимает решения и в чьих интересах выстраивается операционная политика.
Именно поэтому ситуация вокруг Auchan, Leroy Merlin, Metro и других компаний имеет значение не только для потребительского рынка. Это показатель того, как меняется среда для трансграничного капитала в России. Для международных групп риск теперь связан не только с продажами или репутацией, но и с базовым вопросом защиты собственности. Если доступ к активам может быть ограничен административным решением, то обычные инструменты корпоративного управления становятся вторичными.
Для материнских структур подобное развитие событий осложняет любые варианты выхода или реструктуризации. Продажа бизнеса требует доступа к данным, переговоров с потенциальными покупателями, оценки активов и контроля над сделкой. Временное управление сужает пространство для таких решений. Даже если национализация не объявлена, собственник оказывается в положении, при котором стратегический выбор фактически ограничен.
Globus и ставка на политико-корпоративную защиту
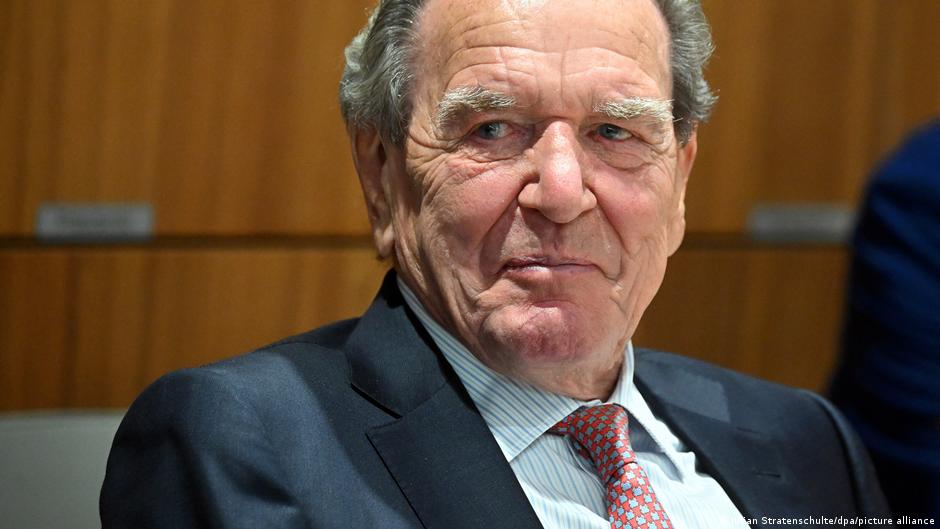
Отдельное внимание привлекает бывшая российская «дочка» немецкого холдинга Globus. В ее наблюдательный совет вошел бывший канцлер Германии Герхард Шрёдер. Этот шаг выглядит как попытка усилить политико-корпоративный вес структуры в момент, когда иностранный ритейл в России сталкивается с растущим давлением и неопределенностью.
Назначение фигуры такого уровня в наблюдательный совет может рассматриваться как управленческий сигнал. Для бизнеса, оказавшегося между требованиями локального рынка, ожиданиями иностранных собственников и административными решениями, персональный состав органов контроля приобретает особое значение. Наблюдательный совет в подобных условиях становится не только элементом корпоративной архитектуры, но и каналом легитимации, переговорной позиции и возможной защиты интересов.
Однако такой подход не устраняет ключевой риск. Даже сильные политические или управленческие фигуры не меняют того факта, что активы иностранных ритейлеров уже становятся объектом внешнего воздействия. Для компаний это означает необходимость действовать в среде, где классические механизмы корпоративного контроля могут быть ограничены, а стратегические решения зависят от факторов за пределами обычной бизнес-логики.
Последствия для сделок, управления и стоимости активов
С точки зрения слияний и поглощений, ситуация создает сложный рынок активов с высокой политической и правовой неопределенностью. Потенциальный покупатель получает не просто торговую сеть, а актив с неопределенной историей контроля, возможными ограничениями доступа и повышенной зависимостью от административных решений. Это неизбежно влияет на оценку стоимости, переговорные позиции и готовность сторон закрывать сделки.
Для иностранных владельцев риск состоит в том, что временное управление может превратить актив из полноценного элемента группы в объект, судьба которого определяется без их прямого участия. Для локальных управленцев возникает другая задача: поддерживать операционную непрерывность бизнеса, не имея прежней ясности по стратегическому мандату. Для поставщиков и партнеров главный вопрос — кто фактически принимает решения и насколько устойчивы договоренности.
Розничный сектор особенно чувствителен к таким изменениям. Магазины должны работать ежедневно, цепочки поставок не могут надолго останавливаться, а потребитель редко видит корпоративную драму за полкой. Но для бизнеса за этой внешней стабильностью может скрываться глубокая перестройка контроля. Если управляющий контур меняется, меняются и приоритеты: инвестиции, ассортимент, отношения с поставщиками, кадровая политика и долгосрочное развитие сети.
Таким образом, история Metro, Globus, Auchan, Leroy Merlin и других иностранных ритейлеров в России выходит за рамки вопроса о присутствии западных брендов на рынке. Это кейс о том, как меняется сама природа владения иностранными активами в условиях административного вмешательства. Временное управление уже стало для ряда компаний фактом, а вопрос о национализации остается центральной неопределенностью для собственников, менеджмента и потенциальных инвесторов.
Для деловой среды главный вывод состоит в том, что корпоративная стратегия иностранных ритейлеров в России больше не может строиться только вокруг продаж, операционной эффективности или формального владения. На первый план выходят защита контроля, состав органов управления, возможность переговоров и способность сохранить хотя бы часть управленческого влияния. Именно эти факторы теперь определяют, останется ли бизнес активом собственника или постепенно перейдет в иную зону контроля.