ФРС впервые за три года повысила ставку, усилив давление на бизнес
Решение FOMC поднять диапазон ставки до 3,75-4% стало управленческим сигналом рынкам на фоне устойчивой инфляции и политического давления.
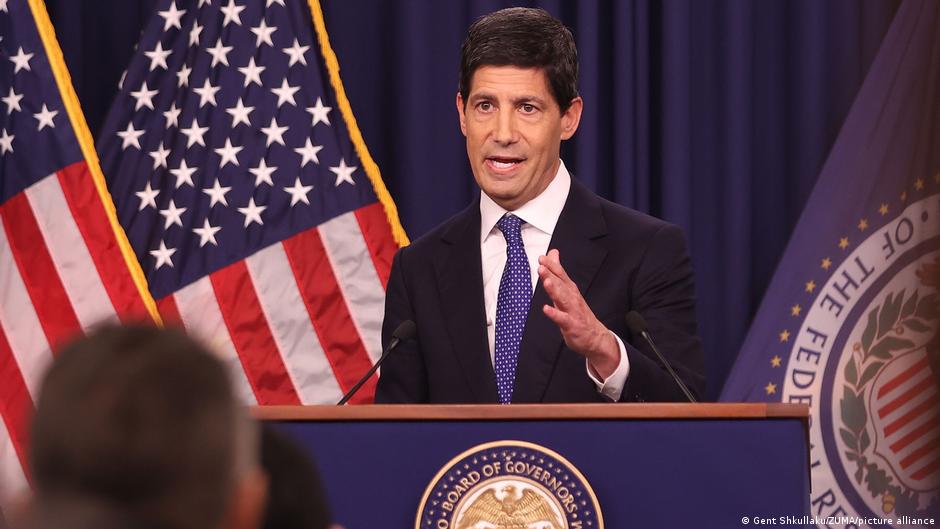
Федеральная резервная система США впервые за три года пошла на повышение процентной ставки по федеральным кредитным средствам, увеличив ее на 25 базисных пунктов до диапазона 3,75-4% годовых. Решение, объявленное вечером в среду, 16 сентября, стало одним из наиболее заметных разворотов в денежно-кредитной политике последних лет и сразу вывело на первый план вопрос о том, как американский бизнес будет адаптироваться к более дорогому капиталу.
Формально ФРС объяснила шаг необходимостью противодействовать инфляции. Однако для корпоративного сектора это решение имеет более широкий смысл: стоимость заимствований снова становится ключевым фактором при оценке инвестиционных проектов, сделок слияний и поглощений, рефинансирования долга и планов расширения. После периода снижения ставки в 2024 и 2025 годах компании получили сигнал, что регулятор готов ужесточать условия, если ценовое давление не возвращается к целевым ориентирам.
За повышение ставки проголосовали все 12 членов Федерального комитета по операциям на открытом рынке. Единогласие FOMC в такой ситуации особенно важно для рынков: оно показывает, что внутри руководства ФРС сформировался консенсус по поводу приоритета борьбы с инфляцией, несмотря на возможные политические издержки и давление со стороны Белого дома.
Ставка как сигнал для корпоративных стратегий
Для компаний повышение ставки означает пересмотр финансовых моделей. Более высокая стоимость заемного капитала может снизить привлекательность сделок, основанных на долговом финансировании, и заставить менеджмент жестче оценивать окупаемость проектов. Особенно чувствительными становятся отрасли, где инвестиционный цикл длинный, а долговая нагрузка значительна: недвижимость, инфраструктура, капиталоемкое производство и часть потребительского сектора.
Одновременно решение ФРС способно повлиять на рынок слияний и поглощений. Удорожание денег обычно охлаждает активность покупателей, использующих заемные средства, и повышает требования к качеству активов. Компании с устойчивым денежным потоком и сильным балансом в такой среде могут получить преимущество: они способны покупать активы у более уязвимых конкурентов, если давление ставок приведет к переоценке стоимости бизнеса.
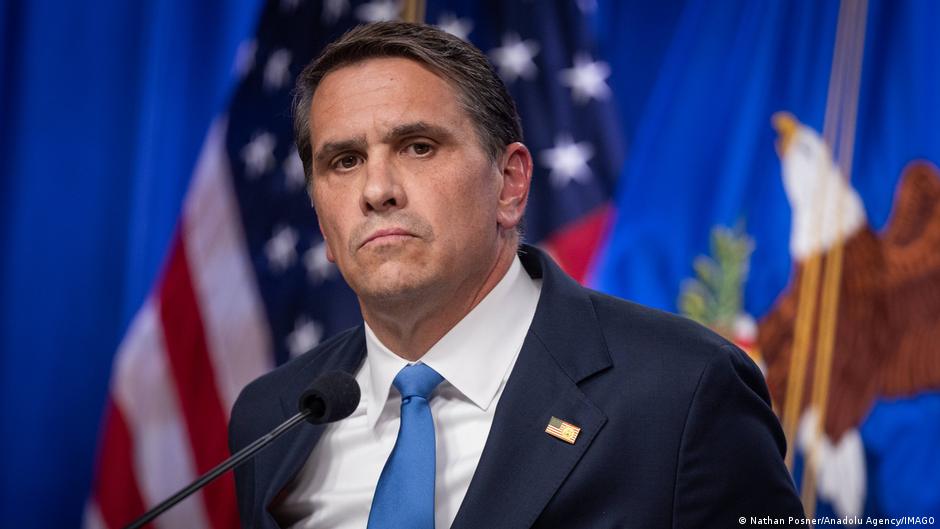
Особое внимание участников рынка привлекла позиция главы ФРС Кевина Уорша. На пресс-конференции он подчеркнул, что главный фокус регулятора в рамках его мандата связан с обеспечением стабильности цен.
«Просто-напросто инфляция слишком высокая, и это продолжается уже слишком долго, это факт», — заявил Кевин Уорш.
По словам Уорша, инфляция в США уже на протяжении пяти лет превышает целевой показатель в 2,0%. В июле и августе текущего года она составила 3,4%. Для ФРС это означает, что длительное сохранение инфляции выше цели становится не временным отклонением, а фактором, влияющим на ожидания компаний, инвесторов и потребителей.
В отличие от Европейского центрального банка, расположенного во Франкфурте-на-Майне, ФРС действует в рамках двойного мандата: она должна обеспечивать стабильность цен и прочный рынок труда. Именно этот баланс делает нынешнее решение особенно значимым. Повышение ставки направлено на охлаждение инфляции, но одновременно может замедлить деловую активность, ухудшить условия кредитования и повлиять на занятость.
Политический контекст и фактор Уорша
Назначение Кевина Уорша на пост главы ФРС изначально рассматривалось как важное кадровое решение администрации Дональда Трампа. Уорш был выдвинут президентом США и вступил в должность в середине мая. Его биография хорошо знакома финансовому сектору: с 2006 по 2011 год он входил в Совет управляющих ФРС, ранее работал банкиром в Morgan Stanley и специализировался на слияниях и поглощениях. Кроме того, он консультировал Трампа по вопросам экономической политики.
Именно поэтому повышение ставки под руководством Уорша выглядит не только макроэкономическим, но и управленческим решением с высокой политической ценой. По данным агентства AFP, Трамп рассчитывал, что Уорш на посту главы ФРС обеспечит сохранение низкой процентной ставки. Такая политика, помимо прочего, могла бы сделать кредиты на недвижимость более доступными и поддержать сегменты экономики, зависящие от дешевого финансирования.
Однако обстоятельства изменили пространство для маневра. Война США и Израиля против Ирана, продолжающаяся с конца февраля, привела к резкому повышению цен на электроэнергию и тем самым подстегнула инфляцию. Для корпоративных руководителей это означает двойное давление: растут операционные расходы, связанные с энергией, и одновременно дорожает финансирование. В такой среде управленческие решения становятся более консервативными, а приоритет получает сохранение маржинальности и ликвидности.
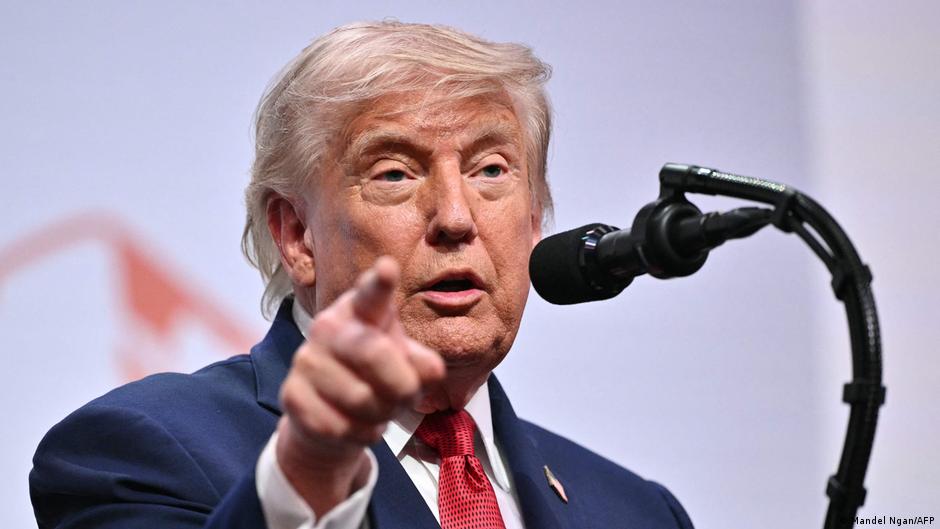
Дональд Трамп резко раскритиковал решение FOMC, заявив, что повышение ставки было вызвано «политическими мотивами». Выступая 16 сентября перед журналистами в Северной Каролине, он назвал Кевина Уорша «хорошим человеком», но заявил, что тот вынужден иметь дело с «вражески настроенным руководством». По словам Трампа, члены FOMC повышают ключевую ставку, чтобы причинить ему как можно больше вреда, то есть действуют из политических соображений.
Для рынков такая критика усиливает неопределенность вокруг независимости регулятора и будущей траектории ставок. Если ФРС продолжит ставить борьбу с инфляцией выше политических ожиданий, бизнесу придется закладывать в стратегии сценарий более жестких финансовых условий. Это может ускорить пересмотр долговых портфелей, привести к паузе в части инвестиционных программ и изменить переговорные позиции в сделках M&A.
В ближайшие месяцы ключевым вопросом станет не только сама ставка, но и коммуникация ФРС. Компании будут оценивать, является ли повышение единичным шагом или началом нового цикла ужесточения. Пока сигнал регулятора выглядит однозначным: инфляция остается слишком высокой, а стабильность цен вновь становится центральным ориентиром денежно-кредитной политики США.